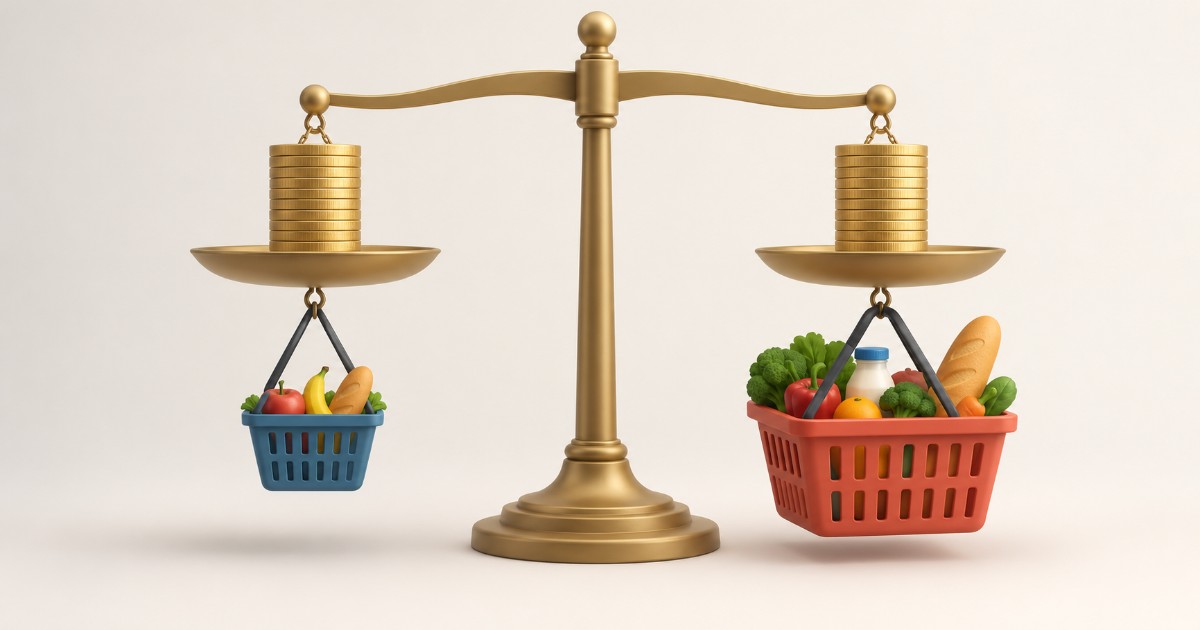
Většina lidí posílá úspory na účet a dále je nesleduje, protože peníze na výpisu vypadají stále stejně. Právě proto stojí za to vědět, jak inflace ovlivňuje úspory a proč se hodnota vkladu tiše snižuje, aniž by si toho majitel účtu vůbec všiml. Kdo tento mechanismus pochopí, snáz pozná, kdy úspory jen leží a kdy skutečně rostou. Následující řádky ukazují, co se s penězi reálně děje, a na co je dobré dát si při plánování rezervy pozor.
Jak inflace mechanicky snižuje reálnou hodnotu úspor
Na účtu zůstává stejné číslo, ale za tuto částku si člověk může koupit méně zboží a služeb než dříve. Ekonomové proto rozlišují dva pojmy: reálná a nominální hodnota peněz vyjadřují dvě různé věci. Nominální hodnota je částka napsaná na výpisu, zatímco reálná hodnota peněz popisuje, kolik za ni skutečně pořídíte.
Pokud ceny rostou rychleji než úrok na účtu, reálná hodnota peněz klesá, i když se číslo na výpisu nemění. Toto podrobnější vysvětlení pojmu inflace popisuje i historický vývoj tohoto jevu.
Obsah
Vliv inflace na úspory na spořicím a běžném účtu
Vliv inflace na úspory je nejvíce vidět právě na spořicích a běžných účtech, protože úrok na nich bývá nízký a pomalu rostoucí. Když je zhodnocení nižší než tempo růstu cen, rozdíl mezi nimi znehodnocuje uloženou částku měsíc co měsíc.
Úrok na běžném účtu navíc často nedohání ani vyhlášenou míru inflace, natož skutečné zdražování konkrétních položek, například potravin nebo energií. Vysvětlení pojmu, o co v tomto procesu jde, najdete pod odkazem co je inflace, kde je popsán základní princip změny cenové hladiny.
Znehodnocení úspor v praxi
Znehodnocení úspor probíhá potichu, protože nikdo aktivně peníze neubírá ani neúčtuje žádný viditelný poplatek. Částka na účtu se nesnižuje, ale mění se pouze to, co si za ni lze koupit.
Za několik let může tento rozdíl znamenat citelně nižší kupní sílu, aniž by majitel účtu udělal jedinou chybu. Právě tato neviditelnost dělá ze znehodnocení úspor jedno z nejméně vnímaných finančních rizik.

Proč nechat všechny úspory ležet na jednom místě je riziko, které není hned vidět
Když jsou všechny prostředky uloženy pouze na jednom účtu s nízkým úrokem, celá rezerva podléhá stejnému tempu znehodnocování. Rozložení úspor mezi různé formy uložení peněz dokáže tento dopad zmírnit.
Lidé, kteří hledají alternativu k pouhému ležení peněz na účtu, se často zajímají o investice do zlata, protože toto aktivum bývá tradičně spojováno s dlouhodobým uchováním hodnoty. Podstatné je vždy zvážit i rizika a horizont, na který jsou prostředky odkládány.
Rozložení rezervy mezi několik různých forem uložení peněz zároveň snižuje závislost na jediném úrokovém produktu a na jeho aktuální nabídce. Pokud jedna část portfolia roste pomaleji, jiná dokáže tento rozdíl částečně vyrovnat.
Co lidé nejčastěji zkoušejí, aby zhodnocení úspor drželo krok s inflací
Snaha o zhodnocení úspor nad úroveň růstu cen vede lidi k několika běžným krokům. Nejčastěji jde o přesun části rezervy ze základního účtu na produkt s vyšším úrokem, rozložení peněz do více nástrojů nebo pravidelné sledování aktuální nabídky bank.
Zvažuje se také otevření termínovaného vkladu s pevně daným úrokem na předem stanovenou dobu, případně přesun části prostředků do nástrojů zaměřených na dlouhodobé zhodnocení nad rámec běžného spoření.
Někteří lidé také kombinují krátkodobou rezervu na účtu s dlouhodobější částí uloženou jinde, aby alespoň část úspor rostla rychleji než ceny. Důležité je nezanedbat likviditu, tedy dostupnost peněz pro nečekané výdaje.
Kdy inflace v Česku nejvíce bolí úspory
Podle Českého statistického úřadu dosáhla meziroční míra inflace v srpnu 2026 hodnoty 1,9 procenta, což je pokles oproti 2,5 procenta ve stejném měsíci roku 2025. Data byla zveřejněna 10. září 2026.
Česká národní banka má inflační cíl stanovený na 2 procenta. Podle prognózy zveřejněné 6. srpna 2026 očekává, že se inflace bude po většinu sledovaného období pohybovat mírně nad touto úrovní. Pro úspory to znamená, že i při relativně nízké inflaci úrok na běžném účtu často zůstává pod tímto tempem.
Na co si dát pozor při plánování úspor v době vyšší inflace
Při plánování rezervy se opakují podobné chyby, kterým je možné se poměrně snadno vyhnout:
- Ponechání celé rezervy na účtu bez jakéhokoli zhodnocení po dobu několika let.
- Podceňování rozdílu mezi vyhlášenou mírou inflace a skutečným zdražováním konkrétních výdajů domácnosti.
- Přehlížení pravidelné revize úrokových sazeb u vlastního spořicího produktu.
- Uložení veškerých prostředků do jediného nástroje bez rozložení rizika.
Tyto chyby mají jedno společné: dlouho zůstávají neviditelné, protože se neprojevují na výpisu, ale až na tom, co si za uspořené peníze skutečně pořídíte.

Shrnutí zásad ochrany úspor před inflací
Reálná hodnota peněz se mění nezávisle na tom, zda si toho majitel účtu všímá. Proto se oplatí sledovat vztah mezi úrokem a růstem cen pravidelně, a ne jen jednou za čas. Kdo rozumí rozdílu mezi nominální a skutečnou kupní silou svých úspor, dokáže včas rozpoznat, kdy peníze jen leží, a kdy naopak drží krok s dobou.
Sledování úrokové sazby vlastního účtu a porovnání s aktuální mírou inflace nezabere více než několik minut měsíčně. Tento krátký čas ale dává jasnou odpověď na to, zda úspory rostou, stagnují, nebo se jejich hodnota postupně vytrácí.
Zamyslete se sami: kolik z vašich úspor dnes skutečně roste rychleji než ceny kolem vás, a kolik jich jen tiše čeká na účtu? Odpověď na tuto otázku nejlépe ukáže, jak inflace ovlivňuje úspory v praxi.